


راجیو نارائن
گھریلو ہندوستانی سرمایہ کار کے لیے جو اپنے پورٹ فولیو میں لاکھوں روپے ڈوبتے دیکھ رہا ہے یہ محض اسکرین پر نظر آنے والی مارکیٹ کی گراوٹ نہیں ہے۔ یہ اس بات کا سخت سبق ہے کہ عالمی سرمایہ کاری تیل شرح سود اور کرنسی کس طرح اچانک ایک دوسرے سے ٹکرا سکتی ہیں اور ہزاروں کروڑ روپے کی کاغذی دولت ختم ہو سکتی ہے۔
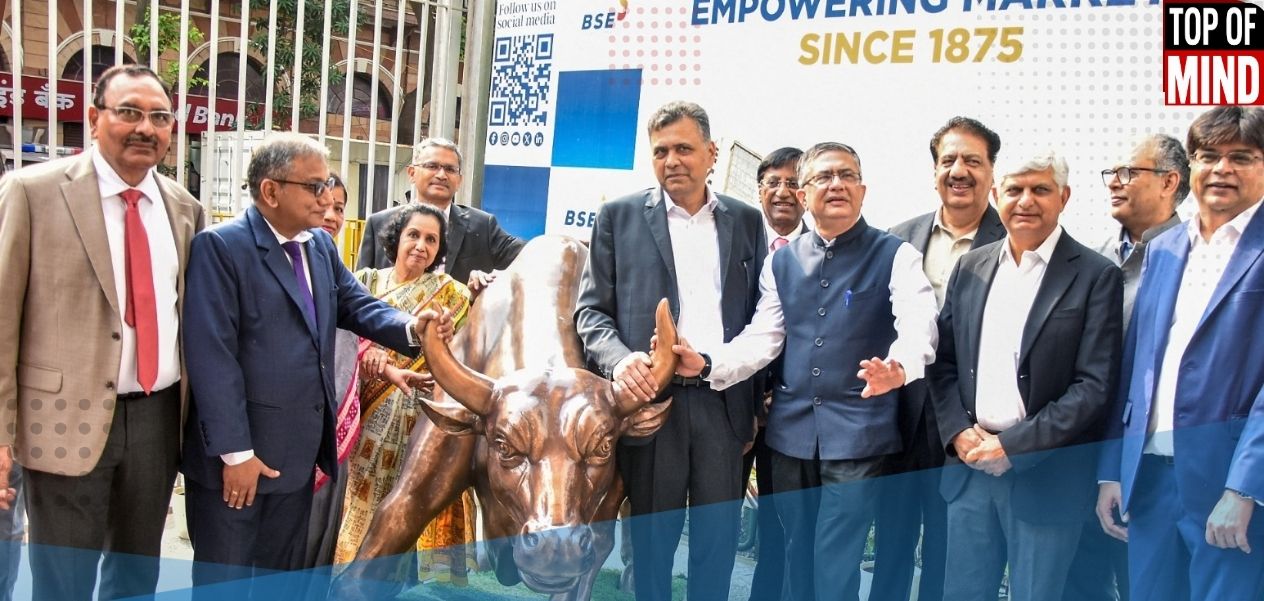
جب کسی کا اسٹاک پورٹ فولیو سرخ ہونے لگتا ہے تو ایک عجیب سی خاموشی چھا جاتی ہے۔ اعداد و شمار اب بھی موجود ہوتے ہیں۔ حصص بھی موجود ہوتے ہیں۔ حقیقت میں کچھ بھی غائب نہیں ہوتا۔ لیکن جو پورٹ فولیو کل 25 لاکھ روپے کا تھا وہ اچانک 22 لاکھ روپے 20 لاکھ روپے یا اس سے بھی کم کا ہو سکتا ہے۔ جس شخص نے کئی کروڑ روپے لگا رکھے ہوں اس کا کاغذی نقصان لاکھوں بلکہ اس سے بھی زیادہ روپے تک پہنچ سکتا ہے۔ یہی وہ حقیقت ہے جس کا سامنا ہندوستانی سرمایہ کار اس وقت کر رہے ہیں جب اسٹاک مارکیٹ انتہائی مشکل دور سے گزر رہی ہے۔ستمبر انتہائی سخت رہا۔ نفٹی 50 میں 6.1 فیصد کی گراوٹ ہوئی جبکہ سینسیکس 5.8 فیصد نیچے آیا۔ یہ دونوں اہم اشاریوں کی مارچ کے بعد سب سے بڑی ماہانہ گراوٹ تھی۔ غیر ملکی سرمایہ کاروں نے ستمبر کے دوران ایکویٹی مارکیٹ سے 2.7 بلین ڈالر یعنی 26014 کروڑ روپے نکال لیے۔ اس کے ساتھ 2026 میں ہندوستانی ایکویٹی سے غیر ملکی سرمایہ کاری کا مجموعی اخراج 26.8 بلین ڈالر تک پہنچ گیا۔
اکتوبر کا آغاز بھی زیادہ راحت کے ساتھ نہیں ہوا ہے۔ روپیہ 1 ڈالر کے مقابلے میں 96 روپے کی سطح سے بھی نیچے جا چکا ہے۔ برینٹ خام تیل کی قیمت 100 ڈالر فی بیرل سے اوپر برقرار ہے اور امریکی 10 سالہ ٹریژری بانڈ کی پیداوار 5.3 فیصد سے تجاوز کر گئی ہے۔ یہ صرف ایک مسئلہ نہیں ہے۔ کئی مسائل ایک ساتھ سامنے آ گئے ہیں۔
جب سرمایہ منتقل ہوتا ہے
غیر ملکی سرمایہ کار لازمی طور پر اس لیے ہندوستان سے نہیں نکلتے کہ انہیں ہندوستان کی معیشت میں کوئی بنیادی خرابی نظر آ گئی ہے۔ سرمایہ عموماً وہاں منتقل ہوتا ہے جہاں کسی خاص وقت میں منافع خطرے اور سرمایہ کی دستیابی کا امتزاج زیادہ پرکشش دکھائی دیتا ہے۔ اس وقت یہ حساب بدل گیا ہے۔
امریکی 10 سالہ ٹریژری بانڈ کی پیداوار اس سطح تک پہنچ گئی ہے جو 2002 کے بعد نہیں دیکھی گئی تھی۔ 5.3 فیصد کی شرح پر امریکی قرض میں سرمایہ کاروں کو چند ماہ پہلے کے مقابلے میں کہیں زیادہ منافع مل رہا ہے۔ جب دنیا کی سب سے بڑی بانڈ مارکیٹ کم کریڈٹ خطرے کے ساتھ زیادہ منافع دینے لگتی ہے تو ابھرتی ہوئی معیشتوں کی ایکویٹی مارکیٹوں کو غیر ملکی سرمایہ برقرار رکھنے کے لیے زیادہ محنت کرنا پڑتی ہے۔
اس کے بعد کرنسی کا معاملہ آتا ہے۔ غیر ملکی سرمایہ کار ہندوستانی سرمایہ کاری کا اندازہ صرف اس بنیاد پر نہیں لگاتا کہ نفٹی میں کیا تبدیلی آئی۔ وہ یہ بھی دیکھتا ہے کہ اس کی سرمایہ کاری کو دوبارہ ڈالر میں تبدیل کرنے کے وقت روپے کی قدر کیا ہوگی۔ کمزور روپیہ منافع کو متاثر کر سکتا ہے چاہے ہندوستانی کمپنی کے حصص کی قیمت مستحکم ہی کیوں نہ رہے۔ اسی لیے 1 ڈالر کے مقابلے میں 96 روپے سے زیادہ کی شرح صرف کرنسی مارکیٹ کا ایک عدد نہیں ہے۔ یہ بھی غیر ملکی سرمایہ کار کے حساب کتاب کا ایک اہم حصہ ہے۔
خود فروخت کا عمل بھی دباؤ کو بڑھا سکتا ہے۔ غیر ملکی سرمایہ کار حصص فروخت کرتے ہیں۔ روپے پر دباؤ بڑھتا ہے۔ کمزور کرنسی غیر ملکی سرمایہ کاروں کے لیے ہندوستانی اثاثوں کو کم پرکشش بنا سکتی ہے۔ اس کے بعد مزید فروخت شروع ہو سکتی ہے۔ گھریلو ادارہ جاتی سرمایہ کار کچھ حد تک اس دباؤ کو کم کر سکتے ہیں اور وہ ایسا کر بھی رہے ہیں۔ لیکن عالمی سطح پر ہونے والی ہر بڑی فروخت کو مکمل طور پر روکنا ان کے لیے ممکن نہیں ہوتا۔
تیل کا بڑھتا ہوا دباؤ
ہندوستان کے سامنے ایک اور بڑی کمزوری خام تیل ہے جسے نظر انداز نہیں کیا جا سکتا۔ مغربی ایشیا میں جاری تنازع اور آبنائے ہرمز کے راستے تیل کی سپلائی کے بارے میں خدشات نے خام تیل کی قیمتوں میں نمایاں اضافہ کیا ہے۔ برینٹ خام تیل کی قیمت 100 ڈالر فی بیرل سے تجاوز کر چکی ہے اور تجارتی سرگرمی کے لحاظ سے تقریباً 106 سے 107 ڈالر کے آس پاس ہے۔
تیل درآمد کرنے والی معیشت کے لیے مہنگا خام تیل بہت تیزی سے اثر انداز ہوتا ہے۔ اس سے درآمدی بل بڑھتا ہے۔ کرنٹ اکاؤنٹ پر دباؤ بڑھتا ہے۔ افراط زر کو قابو میں رکھنے کا عمل پیچیدہ ہو جاتا ہے۔ ان شعبوں میں کارپوریٹ منافع بھی متاثر ہو سکتا ہے جہاں بڑھتی ہوئی لاگت کو آسانی سے صارفین تک منتقل نہیں کیا جا سکتا۔
اس کے ساتھ اسٹاک مارکیٹ کے لیے ایک اور مسئلہ پیدا ہوتا ہے اور وہ ہے غیر یقینی صورتحال۔ مارکیٹ مہنگے تیل کی قیمت کو اپنے حساب میں شامل کر سکتی ہے۔ لیکن مارکیٹ اس بات کو پسند نہیں کرتی کہ یہ معلوم نہ ہو کہ تیل کی قیمت مزید کتنی بڑھ سکتی ہے یا یہ بلند سطح کتنے عرصے تک برقرار رہ سکتی ہے۔
اسی لیے موجودہ گراوٹ کو صرف کمپنیوں کی آمدنی یا گھریلو اقتصادی ترقی کی بنیاد پر نہیں سمجھا جا سکتا۔ کوئی کمپنی اچھی کارکردگی کا مظاہرہ کر رہی ہو سکتی ہے لیکن اس کے باوجود اس کے حصص کی قیمت تیزی سے گر سکتی ہے کیونکہ اسے رکھنے والا سرمایہ کار کسی عالمی معاشی جھٹکے کے ردعمل میں اپنا فیصلہ کر رہا ہوتا ہے۔
اپنا منصوبہ نہ توڑیں
چھوٹے سرمایہ کاروں کے لیے پہلا ردعمل یہ نہیں ہونا چاہیے کہ وہ سارا دن اسکرین پر نظریں جمائے رکھیں۔ بنیادی سوال یہ ہونا چاہیے کہ کیا آپ اپنی سرمایہ کاری برقرار رکھنے کی مالی استطاعت رکھتے ہیں۔
6 ماہ کے اخراجات کے برابر ہنگامی فنڈ رکھنا کوئی پرکشش سرمایہ کاری نہیں ہے۔ اس سے غیر معمولی منافع بھی حاصل نہیں ہوتا۔ لیکن یہ اس وقت کسی شخص کو حصص فروخت کرنے پر مجبور ہونے سے بچا سکتا ہے جب مارکیٹ گر رہی ہو اور اسی دوران علاج کے اخراجات روزگار کے خاتمے یا خاندان میں کسی ہنگامی صورتحال کا سامنا کرنا پڑ جائے۔
دوسرا سوال یہ ہے کہ کیا سرمایہ کاری واقعی طویل مدت کے لیے کی گئی تھی۔ مارکیٹ میں گراوٹ کسی اچھی کمپنی کو خراب کمپنی میں تبدیل نہیں کرتی۔ اسی طرح کسی حصص کی قیمت گرنے کا مطلب یہ بھی نہیں کہ وہ کمپنی لازماً سستی ہو گئی ہے۔ اسی لیے گھبراہٹ میں فروخت کرنا اور بغیر سوچے سمجھے خریداری کرنا دونوں ہی خطرناک ہو سکتے ہیں۔
طویل مدتی سرمایہ کار جنہوں نے متنوع ایکویٹی سرمایہ کاری اور سسٹمیٹک انویسٹمنٹ پلان کے ذریعے سرمایہ کاری کی ہے انہیں یہ یاد رکھنا چاہیے کہ انہوں نے ابتدا میں مارکیٹ میں سرمایہ کیوں لگایا تھا۔ گراوٹ وہ وقت ہوتا ہے جب جذبات طویل مدتی حکمت عملی کو سب سے زیادہ نقصان پہنچا سکتے ہیں۔
اس کا مطلب یہ نہیں کہ ہر ایس آئی پی کو زمینی حالات سے قطع نظر جاری رکھا جائے۔ اسی طرح ہر گرتے ہوئے بڑے حصص کو خریدنا بھی ضروری نہیں ہے۔فیصلے اس بنیاد پر ہونے چاہئیں کہ سرمایہ کاری کے پیچھے بنیادی وجہ کیا ہے نہ کہ اسکرین پر سرخ یا سبز رنگ کیا دکھائی دے رہا ہے۔
آنے والا اصل امتحان
اب سب سے بڑا سوال یہ ہے کہ آگے کیا ہوگا۔ اس کا کوئی یقینی جواب نہیں ہے کیونکہ کئی اہم عوامل ہندوستان کے براہ راست کنٹرول سے باہر ہیں۔
اگر امریکی بانڈز کی شرح منافع بلند رہتی ہے۔ تیل 100 ڈالر فی بیرل سے اوپر رہتا ہے اور جغرافیائی سیاسی کشیدگی برقرار رہتی ہے تو غیر ملکی سرمایہ کار محتاط رہ سکتے ہیں۔ اگر یہ دباؤ کم ہوتا ہے تو ممکن ہے کہ مارکیٹ سے باہر رہنے والا کچھ سرمایہ دوبارہ مواقع تلاش کرنا شروع کرے۔
ہندوستانی سرمایہ کار غیر ملکی سرمایہ کاری کے اخراج کے مقابلے میں ایک اہم توازن فراہم کرتے ہیں۔ مارکیٹ میں بیک وقت دو مختلف قوتیں کام کر رہی ہیں۔ ایک طرف عالمی سرمایہ عالمی خطرات کے مطابق اپنا رخ تبدیل کر رہا ہے اور دوسری طرف گھریلو سرمایہ طویل مدتی اقتصادی ترقی کی کہانی میں حصہ لے رہا ہے۔سرمایہ کاروں کے لیے سبق کسی پیش گوئی کے مقابلے میں کم دلچسپ ضرور ہے لیکن زیادہ مفید ہے۔
مارکیٹ ہمیشہ ایک ہی سمت میں جانے والی ایسکلیٹر نہیں ہوتی۔ وہ کئی برس تک بڑھ سکتی ہے اور سرمایہ کاروں کو یہ یقین دلا سکتی ہے کہ ہر گراوٹ عارضی ہے۔ پھر کبھی کبھار مارکیٹ سب کو یاد دلاتی ہے کہ قیمتیں اعتماد کے مقابلے میں کہیں زیادہ تیزی سے بدل سکتی ہیں۔
موجودہ گراوٹ نے کاغذی دولت کی بڑی مقدار کو ختم کر دیا ہے۔ ایسے میں لوگوں کے سامنے دو بڑے لالچ ہوں گے۔ یا تو وہ فوراً مارکیٹ سے نکل جائیں یا پھر سب سے نچلی سطح پر خریداری کی کوشش کریں۔
دونوں ہی صورتوں میں اندازہ لگانا پڑتا ہے۔
اس کے بجائے بہتر طریقہ یہ ہے کہ مالی بنیادوں کو محفوظ رکھا جائے۔ ہنگامی حالات کے لیے مناسب نقد رقم موجود رکھی جائے۔ اپنے پاس موجود سرمایہ کاری کا جائزہ لیا جائے اور جہاں مالی حالات اور خطرہ برداشت کرنے کی صلاحیت اجازت دے وہاں نئی رقم ایک ہی بار لگانے کے بجائے مرحلہ وار سرمایہ کاری پر غور کیا جائے۔
سرمایہ کاروں کو سب سے زیادہ جس چیز سے بچنا چاہیے وہ یہ ہے کہ مارکیٹ کی گراوٹ ذاتی مالی بحران میں تبدیل ہو جائے۔ آخرکار گرتی ہوئی مارکیٹ میں سب سے مہنگی غلطی لازماً بہت جلد خریداری کرنا نہیں ہوتی۔ اصل نقصان اس وقت ہو سکتا ہے جب کسی شخص کو سب سے خراب وقت پر اپنے حصص فروخت کرنے پر مجبور ہونا پڑے۔
مصنف سینئر صحافی اور کمیونیکیشن اسپیشلسٹ ہیں۔